Une entreprise qui suit précisément les sinistres de ses véhicules peut peser sur le montant de sa cotisation d’assurance flotte, car l’assureur fixe le prix d’une flotte en grande partie à partir de son historique de sinistres. En identifiant les causes récurrentes et en agissant dessus, elle améliore ce ratio et arrive à la renégociation avec des arguments chiffrés. Ce travail ne produit pas d’effet immédiat : il se mesure sur plusieurs exercices.

Pour un garage, une PME du bâtiment ou une société de livraison, la flotte pèse lourd dans les frais généraux. Pourtant, le contrat est fréquemment renouvelé sans analyse, avec une hausse acceptée faute d’éléments à opposer. Comprendre la façon dont les assureurs tarifent une flotte, en s’appuyant sur un site spécialisé comme Assurance Flotte Pro, permet de reprendre la main sur ce poste.
Comment un assureur calcule-t-il la prime d’une flotte ?
L’assureur calcule la prime d’une flotte principalement à partir de la sinistralité constatée sur les années précédentes, rapportée aux cotisations versées. Ce rapport sinistres sur primes, souvent appelé S/P, est l’indicateur central de la négociation. Viennent ensuite la composition du parc (véhicules légers, utilitaires, poids lourds), l’usage, les zones de circulation, le profil des conducteurs et les garanties choisies.
Contrairement à un particulier, une flotte n’est généralement pas tarifée véhicule par véhicule avec un coefficient individuel : c’est le comportement de l’ensemble du parc qui compte. Une série de petits accrochages répétés pèse donc autant, voire plus, qu’un sinistre isolé important, parce qu’elle révèle un problème structurel.
Tenir un registre des sinistres exploitable
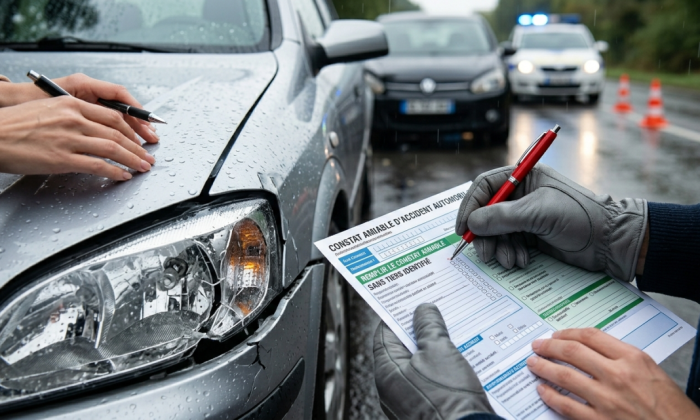
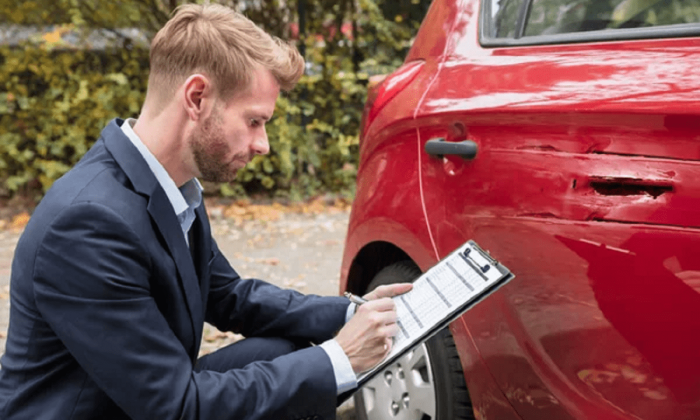
La première étape consiste à disposer de données propres. Les relevés transmis par l’assureur donnent le coût des sinistres, mais rarement leur contexte. En plus des démarches nécessaires pour déclarer un sinistre, l’entreprise a intérêt à tenir son propre registre, rempli à chaque événement :
- date, heure et lieu du sinistre ;
- véhicule concerné, conducteur et type de mission ;
- nature du sinistre : marche arrière, stationnement, choc arrière, bris de glace, vol ;
- responsabilité retenue et coût final ;
- immobilisation du véhicule et coût indirect (location, retard de livraison).
Au bout de quelques mois, des tendances apparaissent. Une majorité de sinistres en manœuvre sur les chantiers, des chocs concentrés en fin de journée, un véhicule ou un conducteur surreprésenté : chaque constat ouvre une piste d’action précise.
Les leviers de prévention qui font baisser la sinistralité
La prévention du risque routier fait partie des obligations générales de l’employeur en matière de santé et de sécurité. Elle a vocation à figurer dans le document unique d’évaluation des risques professionnels. Au-delà de l’obligation, c’est le levier le plus direct sur la sinistralité.
| Constat | Action possible |
|---|---|
| Sinistres en marche arrière | Caméras et radars de recul, consigne de stationnement en marche avant |
| Chocs en fin de journée | Révision des plannings, limitation des tournées trop longues |
| Bris de glace fréquents | Vérification des distances de sécurité derrière les camions de chantier |
| Conducteurs récemment embauchés plus exposés | Formation à la prise en main du véhicule, accompagnement les premières semaines |
| Usure des pneumatiques ou des freins | Calendrier d’entretien suivi, contrôles réguliers |
L’entretien mécanique mérite une attention particulière. Un utilitaire chargé avec des pneus fatigués ou des plaquettes en fin de vie allonge sa distance de freinage. Les lecteurs habitués à entretenir leur propre voiture le savent : les contrôles réguliers coûtent toujours moins cher qu’un accident.
La responsabilisation des conducteurs joue aussi. En application de l’article L121-6 du Code de la route, le représentant légal d’une personne morale doit désigner le conducteur d’un véhicule de l’entreprise auteur de certaines infractions relevées par un appareil automatique. Cette règle a mis fin à l’habitude, dans certaines sociétés, de payer les amendes sans identifier le salarié, et elle incite chacun à adopter une conduite plus prudente.
Certaines entreprises équipent aussi leurs véhicules de boîtiers télématiques qui remontent les freinages brusques, les excès de vitesse ou les temps de conduite. Ces outils aident à cibler les formations, mais la géolocalisation des véhicules utilisés par des salariés est encadrée : la CNIL publie des recommandations sur les finalités admises, l’information des salariés et la durée de conservation des données. Mieux vaut associer les représentants du personnel au projet avant l’installation, pour que l’outil soit perçu comme une aide à la prévention plutôt que comme une surveillance.
Préparer la renégociation avec l’assureur
Une fois les actions engagées, il faut les documenter. L’assureur ou l’intermédiaire attend des éléments concrets : évolution du nombre de sinistres, formations réalisées, équipements installés, procédures écrites. Un dossier présenté trois ou quatre mois avant l’échéance laisse le temps de discuter, voire de consulter d’autres compagnies.
Plusieurs paramètres peuvent alors être ajustés en même temps que la cotisation :
- le niveau de franchise, qui peut être relevé si l’entreprise absorbe facilement les petits sinistres ;
- les garanties du parc ancien, pour lequel une couverture tous risques n’a plus toujours d’intérêt ;
- les options d’assistance et de véhicule de remplacement, à calibrer selon l’activité.
Pour situer sa cotisation actuelle et comprendre les facteurs qui la composent, la page consacrée au prix assurance flotte automobile détaille les critères pris en compte par les assureurs. Elle donne une base de discussion utile avant de rencontrer son interlocuteur.
Combien de temps avant de voir un effet sur la prime ?
L’effet sur la prime apparaît en général à la négociation suivant une amélioration durable, souvent après un ou deux exercices complets. Les assureurs raisonnent sur plusieurs années de sinistralité pour lisser les accidents isolés. Une bonne année seule convainc rarement ; une tendance confirmée, appuyée par des mesures de prévention visibles, pèse beaucoup plus.
Les entreprises qui gèrent leur flotte comme un poste suivi, et non comme une simple ligne de charges, abordent le renouvellement en position de force. Assurance-Flotte-Pro.fr accompagne les entreprises dans l’assurance de leurs véhicules professionnels, de la petite flotte d’utilitaires au parc plus étendu.