Aujourd’hui, financer l’achat d’une voiture sans apport personnel est devenu une pratique courante sur le marché automobile. Cette démarche permet de préserver son épargne de précaution tout en prenant le volant d’un modèle récent, sans débourser le moindre euro lors de la commande.
Deux trajectoires financières s’opposent principalement : l’acquisition directe via un crédit auto à 100 % pour détenir immédiatement le titre de propriété, ou les formules locatives (LOA et LLD) sans premier loyer majoré pour payer uniquement l’usage du bien.
Ce guide passe au crible les conditions d’octroi bancaire, détaille l’effort financier réel sur vos mensualités et met en lumière les clauses contractuelles pour vous orienter vers la solution adaptée à votre situation budgétaire.
Financement auto à 0 € d’apport : l’essentiel en résumé
Voici les points cardinaux à retenir avant de financer un véhicule sans mobiliser d’épargne initiale.
- Trois options disponibles : le crédit classique, la LOA et la LLD permettent de démarrer un contrat sans verser le moindre euro au départ.
- Effort mensuel accru : amortir l’intégralité du capital augmente mécaniquement le montant des loyers ainsi que le coût global des intérêts.
- Exigence de solvabilité : les établissements financiers réclament des revenus stables et un taux d’endettement généralement limité à 35 %.
- Contraintes de restitution : les contrats de leasing requièrent une vigilance particulière sur le respect du forfait kilométrique et l’état de la carrosserie.
Financer l’achat d’une voiture sans apport personnel : les 3 formules
Accéder à un véhicule sans puiser dans ses économies repose sur trois mécanismes contractuels distincts. Le choix dépend principalement de votre volonté de détenir immédiatement le bien ou d’en payer uniquement l’usage au quotidien.
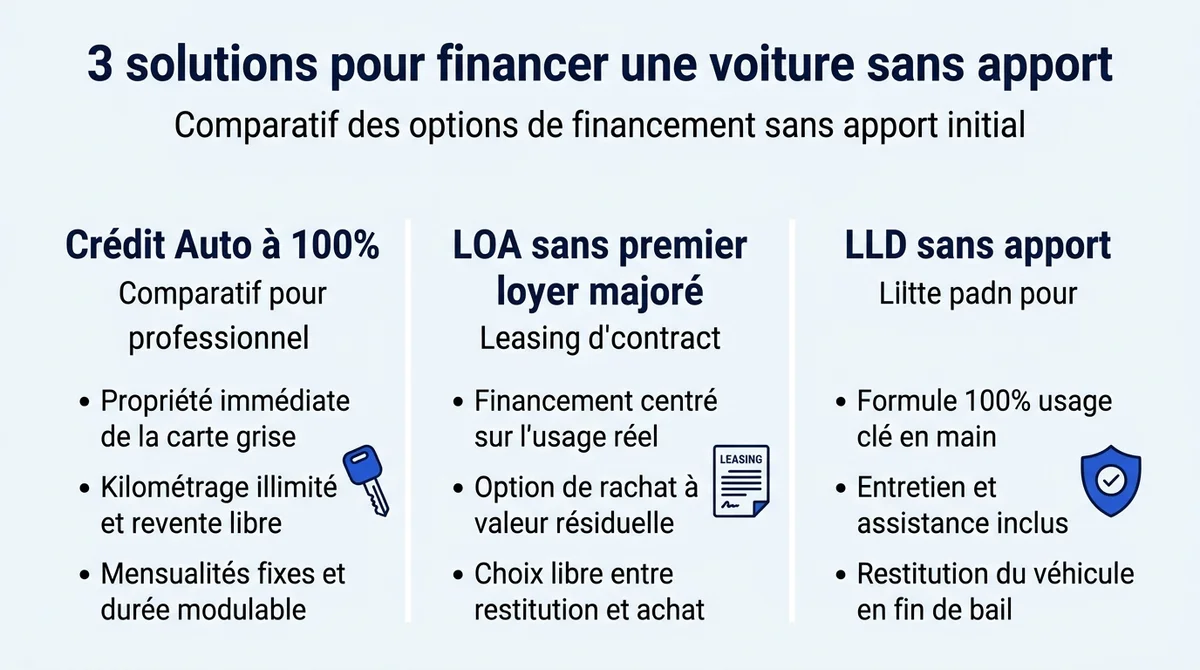
Entre l’acquisition directe et les formules locatives sans versement initial, les modalités de remboursement répondent à des profils budgétaires bien différents.
Le crédit auto classique à 100 % pour devenir propriétaire
Le crédit affecté finance l’intégralité du bon de commande sans mobiliser votre épargne, que le véhicule soit acheté en concession ou auprès d’un mandataire auto. Dès la remise des clés, le certificat d’immatriculation est établi directement au nom de l’emprunteur.
Contrairement aux formules locatives, cette formule offre une liberté totale de gestion patrimoniale :
- Revente libre du véhicule à tout moment afin de solder l’emprunt par anticipation ;
- Absence de restriction kilométrique annuelle sur vos déplacements ;
- Suppression définitive des litiges liés à l’état d’usure de la carrosserie.
L’opération s’étale sur une durée modulable selon vos capacités de remboursement. D’après le baromètre Empruntis, le TAEG fixe moyen pour un emprunt supérieur à 15 000 € s’établit à 6,79 % sur 60 mois, ce qui garantit des mensualités inchangées du premier au dernier versement.
La LOA et la LLD sans premier loyer majoré pour louer
La location avec option d’achat et la location longue durée permettent de rouler sans verser de mise de départ. Dans ces formules de leasing, l’absence d’apport initial lisse la dépréciation du véhicule sur les mensualités courantes, sans amputer votre trésorerie.
Leur dénouement contractuel marque la principale différence entre ces deux options :
- La LOA sans premier loyer majoré : le souscripteur conserve la liberté de restituer l’automobile ou de l’acquérir en fin de contrat en réglant la valeur résiduelle définie dès la signature ;
- La LLD sans apport : axée uniquement sur l’usage, elle impose la restitution du véhicule au terme du bail sans possibilité de rachat direct.
Ces contrats locatifs intègrent fréquemment l’entretien régulier, l’assistance et l’assurance perte financière au sein d’un loyer unique. Cette formule tout-en-un s’applique d’ailleurs aussi bien à un modèle neuf qu’à une Peugeot d’occasion reconditionnée en concession.
Comparatif des solutions de financement auto sans apport
Choisir la formule adéquate repose sur l’arbitrage entre la possession définitive de l’automobile et la maîtrise de votre budget mensuel.
| Critères | Crédit classique 100 % | LOA sans premier loyer | LLD sans apport |
|---|---|---|---|
| Propriété | Immédiate | Optionnelle au terme | Aucune (restitution) |
| Kilométrage | Illimité | Plafonné au contrat | Plafonné au contrat |
| Fin de bail | Aucune contrainte | Rachat ou remise des clés | Restitution obligatoire |
| Frais d’usure | Aucun | Facturation possible | Facturation possible |
Chaque option répond à des usages distincts sur la route :
- Le gestionnaire patrimonial et le gros rouleur : le prêt classique à 100 % reste préférable pour rouler sans limite de distance et capitaliser sur la revente du bien.
- L’amateur de renouvellement régulier : la LOA ou la LLD conviennent parfaitement pour rouler dans une voiture neuve à intervalles réguliers sans immobiliser son capital.
Impact budgétaire et simulations pour un achat sans apport
Se passer de mise de départ modifie directement la structure de vos remboursements. En finançant l’intégralité du prix de vente, le capital amorti augmente mécaniquement la charge mensuelle ainsi que le montant global des intérêts dus.
Cette réalité comptable nécessite d’évaluer précisément l’équilibre financier de votre projet, que l’acquisition porte sur une voiture neuve ou sur le marché de l’occasion.
Simulation chiffrée : impact sur la mensualité et le coût global
Pour mesurer concrètement l’effet d’une absence de mise de départ, prenons l’exemple d’un véhicule affiché à 20 000 €, financé sur un horizon de 60 mois.
Sans versement initial, l’organisme prêteur avance l’intégralité du capital. Cette configuration entraîne une hausse mécanique de chaque échéance :
- Sans apport personnel : selon les simulations de Sofinco, la mensualité s’établit à environ 390 € par mois pour amortir les 20 000 € empruntés ;
- Avec un apport initial : la charge mensuelle diminue sensiblement, réduisant l’effort d’épargne nécessaire chaque mois.
Cet allègement de trésorerie se répercute directement sur le coût total du crédit. Toujours selon Sofinco, financer l’intégralité de la somme génère près de 3 500 € d’intérêts sur cinq ans, représentant un surcoût notable d’intérêts par rapport à un contrat débutant avec un capital de départ. L’assurance emprunteur facultative, si elle est calculée sur le capital initial financé, renchérit également cette dépense globale.
Financement d’un véhicule d’occasion sans mise de départ
Acheter un véhicule d’occasion sans apport personnel présente un avantage budgétaire direct : la forte décote des premières années a déjà été absorbée. Le capital à emprunter en totalité s’avère ainsi nettement plus réduit que sur un modèle neuf, ce qui permet de contenir l’effort mensuel sans toucher à son épargne.
Les établissements prêteurs adaptent toutefois leurs conditions de prêt à l’ancienneté du bien :
- Durée d’amortissement encadrée : la période de remboursement reste généralement limitée dans le temps sur les modèles plus anciens, évitant que la dette ne dépasse la durée de vie prévisible de la voiture ;
- Montants plafonnés : les grilles d’octroi s’ajustent à la cote marchande de référence pour limiter le risque de perte financière en cas de sinistre total.
L’arbitrage repose enfin sur l’équilibre entre prix d’achat allégé et maintenance. L’absence de mise de départ préservant votre trésorerie, intégrer une extension de garantie directement dans le plan de financement protège votre budget contre d’éventuelles réparations imprévues.
Critères d’acceptation et pièges contractuels à surveiller
Financer l’intégralité d’un véhicule sans mise de départ reporte l’ensemble du risque sur l’établissement prêteur. Pour sécuriser l’opération, les banques et sociétés de crédit analysent votre profil financier avec une rigueur accrue avant d’accorder leur feu vert.
Au-delà de l’accord de principe, la signature engage l’emprunteur sur plusieurs années. Une lecture attentive des clauses contractuelles s’impose afin de respecter les exigences réglementaires et de prévenir d’éventuels frais annexes durant la vie du contrat.
Conditions d’octroi : taux d’endettement et solvabilité requise
Puisque aucun capital initial ne vient absorber la dépréciation immédiate du véhicule, les créanciers vérifient minutieusement votre capacité d’emprunt. Les établissements prêteurs s’alignent généralement sur les recommandations du Haut Conseil de stabilité financière en fixant le taux d’endettement maximal à 35 % des revenus nets du foyer, charges courantes et crédits inclus.
La pérennité des rentrées d’argent demeure le premier critère d’acceptation du dossier :
- Un contrat à durée indéterminée hors période d’essai ou le statut de fonctionnaire rassurent immédiatement les analystes de crédit.
- Les travailleurs indépendants et entrepreneurs doivent justifier de plusieurs années d’activité stables via leurs derniers bilans comptables.
- L’ajout d’un co-emprunteur solvable permet souvent de consolider le dossier et de débloquer l’accord si les revenus individuels sont jugés trop justes.
En revanche, la moindre anomalie financière bloque immédiatement le financement. L’inscription au Fichier des incidents de remboursement des crédits aux particuliers, administré par la Banque de France, tout comme la présence de découverts récurrents sur les récents relevés de compte, constituent un motif de refus catégorique.
Pièges à éviter : forfait kilométrique et frais de restitution
Dans un contrat de location sans apport, la tentation est grande de sous-estimer l’usage réel de la voiture. Pourtant, le dépassement du forfait kilométrique engendre des pénalités financières immédiates. Selon le cabinet Joinsteer, chaque kilomètre excédentaire est généralement facturé entre 0,08 € et 0,22 €, ce qui peut rapidement alourdir la facture de clôture de plusieurs centaines d’euros.
Le second écueil concerne la remise des clés. D’après le Syndicat National des Loueurs de Véhicules en Longue Durée, les frais de remise en état oscillent en moyenne entre 1 000 € et 2 500 € lorsque des chocs ou rayures excèdent l’usure normale. Faire corriger les petits défauts de carrosserie chez un professionnel indépendant avant l’inspection finale reste souvent bien plus économique.
Enfin, prenez garde à ne pas confondre le premier loyer majoré avec le dépôt de garantie. Si le premier représente un apport à fonds perdus diminuant les mensualités, le second constitue une simple caution conservée par le bailleur puis restituée au terme de la location si l’automobile est rendue en parfait état.
Foire aux questions sur le financement auto sans apport
Peut-on obtenir un crédit auto sans apport en période d’essai ou en CDD ?
L’octroi d’un prêt sans mise de départ s’avère complexe en contrat court ou durant une période d’essai, les organismes prêteurs exigeant une rentrée d’argent pérenne. L’ajout d’une caution solvable ou d’un co-emprunteur disposant d’un CDI confirmé permet toutefois de consolider le dossier auprès des banques.
Le dépôt de garantie en LOA est-il considéré comme un apport personnel ?
Non, cette somme ne constitue pas un premier loyer majoré. Alors que l’apport initial est définitivement consommé pour faire baisser les mensualités, la caution est simplement conservée par le bailleur puis intégralement restituée au terme de la location si l’automobile ne présente aucun dégât.
Est-il plus facile d’obtenir un financement sans apport en concession ou via sa banque ?
Les filiales financières des constructeurs en concession valident souvent plus facilement les dossiers de location sans mise initiale pour soutenir leurs objectifs de vente. Votre banque traditionnelle conserve en revanche un regard direct sur l’historique de vos comptes, facilitant l’octroi d’un prêt classique à taux préférentiel.
Quelles sont les aides cumulables pour réduire la facture sans verser d’apport ?
Les automobilistes éligibles peuvent mobiliser le bonus écologique ou la prime à la conversion, qui font alors office d’avance financière pour neutraliser le versement de départ. Par ailleurs, les programmes publics comme le leasing social prennent directement en charge le premier loyer majoré sur les véhicules électriques.
Choisir la bonne stratégie pour financer son véhicule sans apport
Le choix d’une formule à zéro euro d’apport dépend avant tout de vos priorités d’usage. Les conducteurs attachés à la liberté kilométrique et à la revente libre privilégieront l’emprunt classique pour détenir leur bien, tandis que les adeptes de véhicules récents sous garantie se tourneront vers la location sans versement initial pour lisser leurs dépenses.
Avant de déposer votre dossier en concession ou auprès d’un établissement bancaire, prenez le temps d’évaluer votre reste à vivre réel en intégrant l’assurance, le carburant et l’entretien courant. Cette simulation budgétaire complète vous assure de conserver une marge financière confortable tout au long du contrat.